2026年10月8日,OpenAI向外披露的收入类相关内容,在极短时间内就获得了全市场的高度关注。此前市场普遍认为,这家人工智能巨头的年化收入已经接近700亿美元,但最新披露的信息显示,截至9月底,其年化收入实际约为500亿美元,差距达到200亿美元。
该消息对外发布之后,英伟达、甲骨文、科芯云这类AI产业链相关企业都受到影响,投资者纷纷重新测算数据中心搭建与算力投入的收益情况。更值得留意的一点是,OpenAI的收入依旧保持高速上涨,可围绕其布局的基础设施总投资已经达到数千亿美元,资金投入和实际营收的缺口十分清晰。
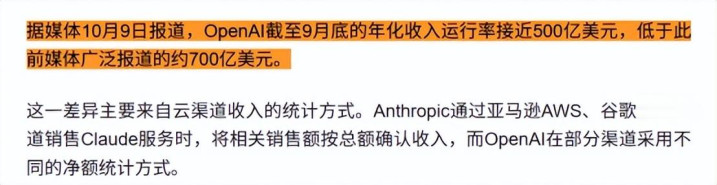
年化收入是根据企业近期经营速度推算出来的全年收入水平,并不代表已经实际完成了全年销售额。截至2026年9月末,OpenAI的年化收入约为500亿美元,此前市场普遍热议的年底目标及调整后的估算值为700亿美元,二者并不能直接等同。
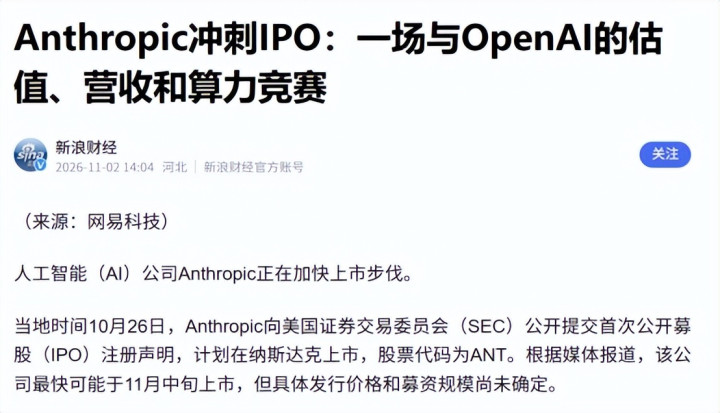
差异主要来自收入统计方式。竞争对手人类学公司通过亚马逊云服务、谷歌云等渠道销售产品时,会将销售总额计入收入,再把合作伙伴分成列入成本。OpenAI会参考各类合作协议的实际条款,仅针对部分销售渠道计算扣除合作方分成之后的营收数据。
为适配横向对比的相关要求,市场此前对OpenAI的对应数据做过调整,将合作伙伴取得的部分收入回加,最终得出接近700亿美元的估算结果。
这意味着,所谓200亿美元差额,并不能简单理解为OpenAI突然少赚了200亿美元,也不能据此认定企业经营出现了严重下滑。
从增长趋势维度来看,2026年初OpenAI年化收入约200亿美元,同年8月攀升至约400亿,到9月底已接近500亿,整体增长势头依旧十分强劲。该企业也同步向投资者告知了相关预期,到当年年末其年化收入将会达到700亿美元及以上的规模。
收入增长与收入目标之间的区别,成为市场重新评估人工智能企业的重要因素。私人企业没有上市公司那样完整、持续的公开财务披露,投资者更多依赖企业提供的信息和媒体报道。当市场估值建立在尚未实现的收入目标上时,任何数据口径变化都可能引发股价波动。
和收入维度的各类差别相比,OpenAI后续数年的投资安排才是更值得留意的核心信息。
2026年9月经媒体披露的OpenAI内部规划文件表明,这家企业预估到2030年,会在算力与基础设施相关领域投入约8560亿美元。这属于未来支出规划,并非已经完成的投资。
路透社引述相关知情消息指出,OpenAI预估2026年全年总营收约360亿美元,到2030年其营收规模有望提升至3500亿美元。与此同时,该企业经过测算得出结果,2026年至2030年这一时间段内的累计自由现金流为负2780亿美元。
这意味着,企业必须长期依靠融资活动以及外部资金的注入,来推进自身算力建设工作。不管是人工智能模型训练、推理服务,还是面向企业客户的各类业务,都要消耗巨量计算资源,数据中心、芯片、电力以及网络设施就成了竞争的核心要点。
所有相关建设的全部支出,并不会由OpenAI一方独立承担。完成该领域相关产业布局的市场参与者,除微软、甲骨文、软银之外,还有各类数据中心开发类企业。甲骨文负责云计算基础设施建设,微软提供云服务支持,英伟达等芯片企业则供应重要硬件。
受该情况影响,资金层面产生的压力也会顺着整条完整产业链逐步向外传递。数据中心开发企业得先行购置土地、设备与芯片,搭建配套电力设施,之后依托长期合作协议和后续运营所得收回前期投入成本。不少项目要完成资金筹措,还需要借助银行信贷、民间借贷、设备抵押这类融资渠道来推进落地。
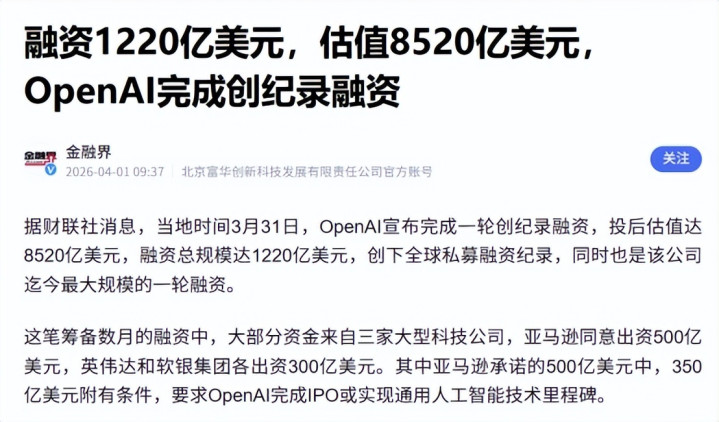
2026年9月,OpenAI顺利完成总规模达1220亿美元的融资,本轮融资落地后,其整体估值随之攀升至8520亿美元。在推进各项相关工作的同时,这家企业也还在持续拓展新的资金获取路径。融资规模的持续走高,恰恰能反映出人工智能基础设施建设领域,对资本有着极为旺盛的需求。
技术的迭代升级离不开必要的资源投入,而对应的投资回报,往往需要经过一定周期才能完成检验。
当前人工智能产业仍处于快速发展阶段,算力需求和企业应用持续扩大,但巨额基础设施投资能否转化为稳定收入,取决于客户需求、产品商业化能力以及建设项目能否按计划交付。
营收增长水平、现金流状况以及融资获取能力,如今正成为评判人工智能企业长期发展潜力的核心指标。OpenAI的500亿美元年化收入水平并不低,市场真正需要重点聚焦的核心问题,是企业能否让后续收入增长和规模庞大的投资计划保持合理适配。
贵丰配资提示:文章来自网络,不代表本站观点。
- 上一篇:优配速至 彭博社:韩国在记忆芯片方面领先中国的优势进一步扩大
- 下一篇:没有了


沪深京行情 实时轮播
热点资讯


